Telefon Kredileri ve Kredi Kartlarında Yeni Dönem: Milyonlarca Tüketiciyi İlgilendiren Kararlar Yürürlükte

Telefon Kredileri Ve Kredi Kartlarında Yeni Dönem: Milyonlarca Tüketiciyi İlgilendiren Kararlar Yürürlükte
Mersin Dergisi | Haber Merkezi | 16 Ekim 2026
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), cep telefonu alımlarında kullanılan kredilerin vade sınırlarını ve kredi kartlarının asgari ödeme koşullarını değiştirdi. 1 Ekim 2026 tarihli kararlarla başlayan düzenleme süreci, Ticaret Bakanlığının 15 Ekim’de yürürlüğe giren yeni düzenlemesiyle genişledi. Peki, tüketiciler artık telefonlarını kaç taksitle alabilecek? Kredi kartı borçlarında kimler daha az asgari ödeme yapabilecek? Yeni kararlar Mersin’deki vatandaşları ve telefon satıcılarını nasıl etkileyecek?
Telefon Alacaklar Ve Kredi Kartı Kullananlar Dikkat!
Türkiye’de artan yaşam maliyetleri, teknolojik ürünlerin fiyatları ve hanehalkının kredi kartı kullanımı, tüketicilerin ödeme koşullarını önemli bir ekonomik gündem maddesi hâline getirdi.
BDDK’nın 1 Ekim 2026 tarihli 11581 ve 11582 sayılı kararlarıyla cep telefonu alımlarındaki kredi vade sınırları ve kredi kartlarının asgari ödeme oranlarında kullanılan limit eşiği yeniden düzenlendi.
Düzenlemelere ilişkin ayrıntılar BDDK’nın resmî karar listesinde yer alırken, Anadolu Ajansı tarafından da kamuoyuna duyuruldu.
15 Ekim 2026 tarihinde Ticaret Bakanlığı da perakende işletmelerin taksitli satışlarını kapsayan yeni bir yönetmelik değişikliği yaptı. Böylece krediyle yapılan alışverişlerin yanında, senetli satış gibi diğer taksitli satış yöntemleri için de yeni koşullar belirlendi.
Cep Telefonlarında Yeni Kredi Vadeleri
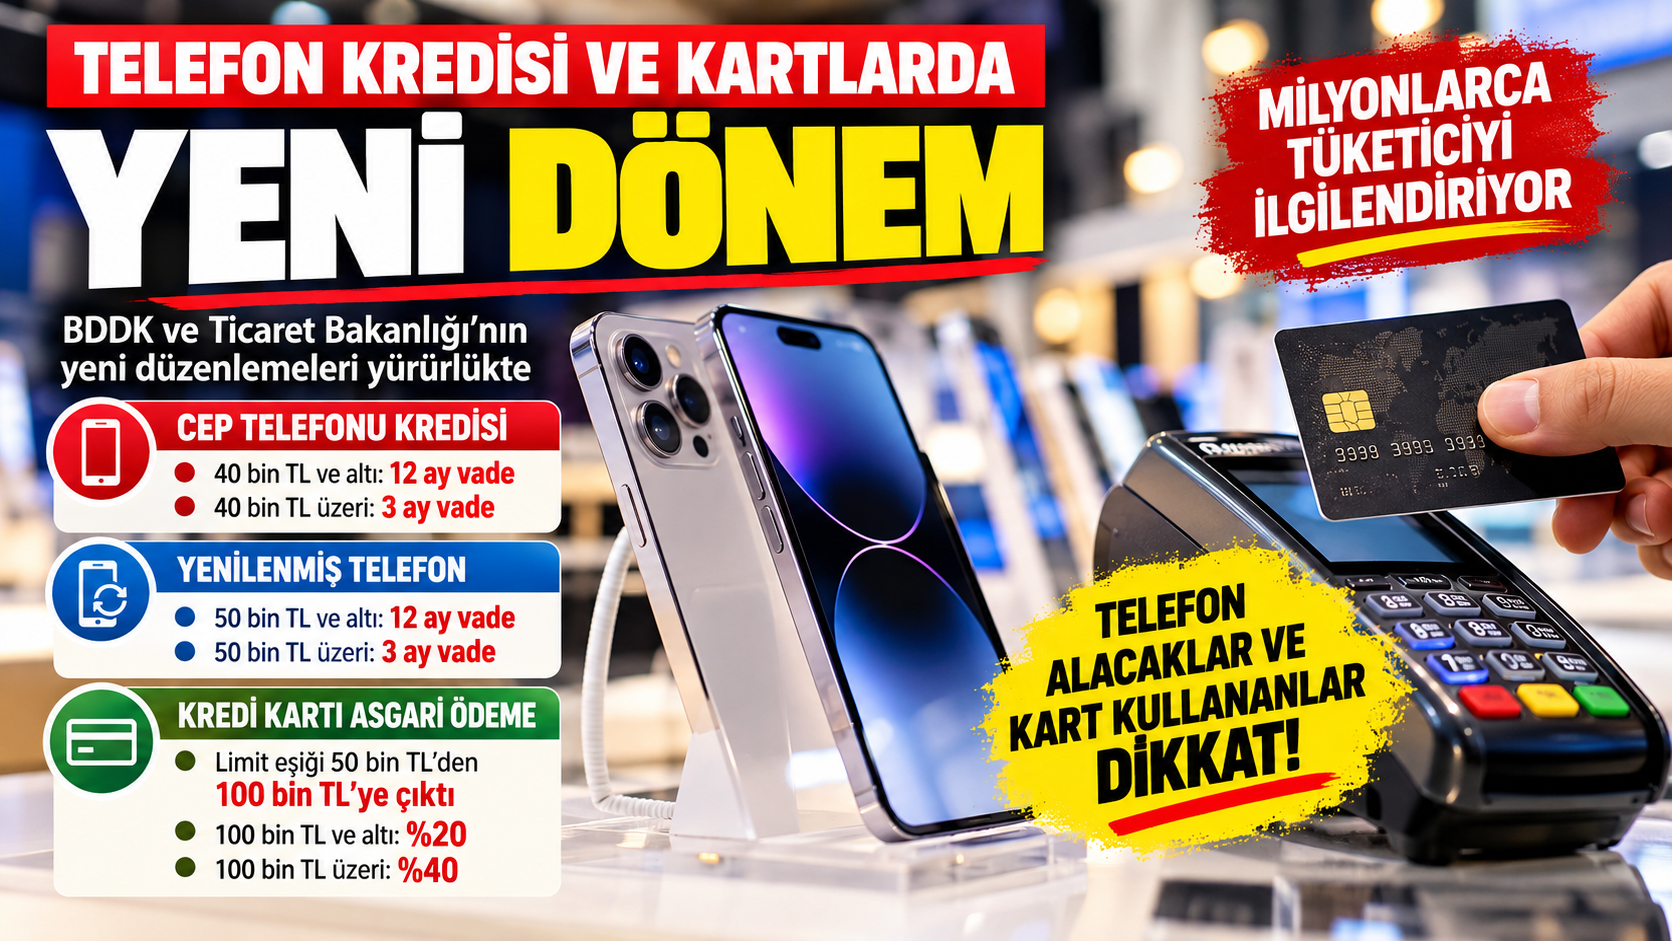
Yeni düzenlemeye göre sıfır cep telefonlarında uygulanabilecek tüketici kredisi vadeleri, cihazın satış fiyatına göre değişiyor.
| Telefonun satış fiyatı | Azami kredi vadesi |
| 40.000 TL ve altı | 12 ay |
| 40.000 TL üzeri | 3 ay |
Bu düzenleme, 40 bin lira değerindeki bir telefonun 12 aya kadar krediyle alınabilmesine imkân tanırken, 40 bin 1 liralık bir telefon için azami vadenin üç ay olması anlamına geliyor.
Ancak burada önemli bir ayrıntı bulunuyor: 12 ay vade, faizsiz alışveriş anlamına gelmiyor. Bankanın uygulayacağı faiz, vergiler ve diğer yasal maliyetler, tüketicinin ödeyeceği toplam tutarı artırabiliyor.
Yenilenmiş Telefonlarda Farklı Kurallar Geçerli
BDDK’nın tüketici kredilerine ilişkin düzenlemesi, yenilenmiş cep telefonları için daha yüksek bir fiyat eşiği belirledi.
| Yenilenmiş telefon fiyatı | Azami kredi vadesi |
| 50.000 TL ve altı | 12 ay |
| 50.000 TL üzeri | 3 ay |
Bu kredi koşullarından yararlanılabilmesi için telefonun ilgili mevzuata uygun şekilde yenilenmiş ürün niteliğinde olması ve satışın yenileme merkezi veya yetkili satıcı aracılığıyla yapılması gerekiyor.
Öte yandan Ticaret Bakanlığının 15 Ekim tarihli düzenlemesi, perakende işletmelerin kendi taksitli satışları açısından yenilenmiş cep telefonlarına fiyat sınırı olmaksızın 12 ay vade imkânı getiriyor.
Dolayısıyla tüketicinin banka kredisi mi, kredi kartı mı, yoksa satıcı tarafından sunulan başka bir taksitli ödeme yöntemi mi kullandığı önem taşıyor. Her ödeme yönteminde aynı vade koşulları geçerli değil.
Kredi Kartıyla Sıfır Telefon Alımında Taksit Yasağı Sürüyor
Düzenlemeyle ilgili en çok dikkat edilmesi gereken konulardan biri, kredi kartıyla cep telefonu satın alınması.
BDDK’nın açıklamasına göre sıfır cep telefonlarının kredi kartıyla taksitli satın alınmasına ilişkin mevcut yasak devam ediyor.
Buna karşılık mevzuata uygun yenilenmiş cep telefonlarında, kredi kartıyla 12 aya kadar taksit uygulanabiliyor.
Bu nedenle cep telefonu kredisine tanınan 12 aylık vade ile kredi kartına tanınan taksit imkânının birbirine karıştırılmaması gerekiyor.
Kredi Kartlarında Asgari Ödeme Eşiği 100 Bin Liraya Çıktı
BDDK’nın ikinci önemli kararı kredi kartı kullanıcılarını ilgilendiriyor.
Daha önce 50 bin lira olan asgari ödeme oranı belirleme eşiği, 100 bin liraya yükseltildi.
| Kredi kartının toplam limiti | Asgari ödeme oranı |
| 100.000 TL ve altı | Dönem borcunun %20’si |
| 100.000 TL üzeri | Dönem borcunun %40’ı |
Buradaki kritik nokta, oranın kartın dönem borcuna değil, kredi kartının limitine göre belirlenmesi ve belirlenen oranın dönem borcuna uygulanmasıdır.
Örneğin 80 bin lira limitli bir kredi kartında 30 bin liralık dönem borcu bulunan tüketicinin asgari ödeme tutarı 6 bin lira olurken, 120 bin lira limitli bir kartta aynı miktardaki dönem borcu için asgari ödeme 12 bin liraya çıkıyor.
Bu değişiklik özellikle 50 bin liranın üzerinde, 100 bin liraya kadar kredi kartı limiti bulunan tüketiciler açısından önem taşıyor. Bu gruptaki kart sahiplerinin asgari ödeme yükümlülüğü, önceki yüzde 40 oranından yüzde 20’ye düşüyor.
Ancak asgari tutarın ödenmesi, kalan borcun silindiği ya da faiz işletilmeyeceği anlamına gelmiyor.
Yeni Düzenleme Mersin’deki Tüketicileri Nasıl Etkileyecek?
Mersin’de Mezitli, Yenişehir, Toroslar, Akdeniz, Tarsus, Erdemli ve Silifke ilçelerinde yaşayan tüketiciler de Türkiye genelinde yürürlüğe giren bu düzenlemelerden yararlanabilecek.
Özellikle öğrenciler, çalışanlar ve cep telefonunu iş amacıyla kullanan küçük işletme sahipleri açısından yeni vade sınırları önem taşıyor.
40 bin lira ve altındaki cihazlara tanınan 12 aylık kredi imkânı, aylık ödeme tutarlarını düşürebilir. Bununla birlikte daha uzun vadeli kredilerde toplam faiz maliyetinin yükselmesi mümkün.
Mersin’deki telefon satıcıları açısından ise düzenleme, belirli fiyat aralıklarındaki cihazlara olan talebi etkileyebilir. Özellikle yenilenmiş telefonların daha uzun vadelerle satılabilmesi, bu ürünlere yönelik ilgiyi artırabilir.

Ancak bu etkiler henüz Mersin’e özgü satış verileriyle doğrulanmış değil. Dolayısıyla düzenlemenin kentte telefon satışlarını artırdığı veya tüketici davranışlarını değiştirdiği yönünde kesin bir değerlendirme yapmak için erken.
Örnek Hesaplama: 40 Bin Liralık Telefonun Aylık Ödemesi Ne Olacak?
40 bin liralık bir telefonun tamamının krediyle finanse edildiği varsayıldığında, yalnızca anapara üzerinden yapılan hesaplama şöyle:
| Vade | Aylık anapara karşılığı |
| 3 ay | 13.333,33 TL |
| 12 ay | 3.333,33 TL |
Bu tutarlar faiz, vergi ve diğer finansman maliyetleri hariç örnek hesaplamalardır.
Gerçek kredi taksitleri bankaların sunduğu koşullara göre değişebilir. Tüketicilerin karar verirken yalnızca aylık taksit tutarına değil, toplam geri ödeme miktarına da dikkat etmesi gerekiyor.
Asgari Ödeme Düşüyor Ama Borç Ortadan Kalkmıyor
Kredi kartlarında limit eşiğinin yükseltilmesi, belirli tüketicilerin aylık zorunlu ödeme tutarını azaltıyor.
Örneğin kredi kartı limiti 75 bin lira, dönem borcu 40 bin lira olan bir tüketiciyi ele alalım.
40.000 TL dönem borcunda asgari ödeme karşılaştırması
Önceki oran (%40)
16.000 TL
Yeni oran (%20)
8.000 TL
Bu örnekte zorunlu asgari ödeme 8.000 TL azalıyor. Ancak kalan borç, uygulanacak faiz koşullarına tabi olmaya devam ediyor.
Asgari ödemenin düşmesi kısa vadede tüketicinin nakit akışını rahatlatabilir. Bununla birlikte yalnızca asgari tutarı ödeyerek borcunu uzun süre taşıyan tüketiciler için faiz maliyetleri artabilir.
Bu nedenle yeni düzenlemenin tüketicilere sağladığı ödeme kolaylığı ile borçluluk üzerindeki uzun vadeli etkilerinin ayrı ayrı değerlendirilmesi gerekiyor.
Ekonomik Açıdan Yeni Düzenleme Ne Anlama Geliyor?
Yeni kararların ekonomik etkileri birkaç farklı açıdan ele alınabilir.
Tüketiciler açısından: Daha uzun kredi vadeleri, özellikle orta fiyat grubundaki telefonların aylık taksitlerini düşürebilir. Ancak finansman maliyetleri nedeniyle toplam satın alma bedeli artabilir.
Perakende sektörü açısından: Vade sınırlarının güncellenmesi, telefon satıcılarının müşterilere sunabildiği ödeme seçeneklerini genişletebilir. Satışların ne ölçüde değişeceği ise fiyatlara, tüketici talebine ve kredi koşullarına bağlı olacak.
Bankacılık sektörü açısından: Kredi kartı asgari ödeme eşiğinin artırılması, bazı müşterilerin kısa vadeli ödeme yükünü azaltabilir. Bunun karşılığında ödenmemiş kart borçlarının daha uzun süre taşınması ihtimali de bulunuyor.
Yenilenmiş telefon pazarı açısından: Daha geniş taksit olanakları, yenilenmiş ürünlerin sıfır cihazlara alternatif olarak değerlendirilmesini kolaylaştırabilir. Bununla birlikte tüketicilerin garanti, cihazın yenilenme durumu ve satıcının yetkisi gibi konuları incelemesi önemini koruyor.
Tüketiciler Nelere Dikkat Etmeli?
Yeni düzenleme kapsamında telefon satın almayı veya kredi kartı borcunu yönetmeyi planlayan vatandaşların, sözleşme imzalamadan önce toplam geri ödeme tutarını, yıllık maliyet oranını, taksit sayısını ve varsa ek ücretleri karşılaştırması gerekiyor.
Yenilenmiş telefonlarda ise ürünün yetkili bir yenileme sürecinden geçip geçmediği ve garanti koşulları kontrol edilmeli.
Tüketici uyuşmazlıklarında başvuru yollarına ilişkin bilgi, Ticaret Bakanlığı ve Mersin Ticaret İl Müdürlüğünün resmî kanallarından edinilebilir.
Sonuç: Ödeme Kolaylığı Kadar Toplam Borç Da Önemli
BDDK’nın 1 Ekim, Ticaret Bakanlığının ise 15 Ekim 2026 tarihli düzenlemeleri, telefon alışverişlerinde ve kredi kartı asgari ödemelerinde önemli değişiklikler getirdi.
40 bin liraya kadar sıfır telefonlarda 12 aylık kredi vadesi, yenilenmiş cihazlara yönelik farklı ödeme seçenekleri ve kredi kartlarında 100 bin liraya yükselen asgari ödeme eşiği, yeni dönemin öne çıkan başlıkları oldu.
Bununla birlikte taksit süresinin uzaması veya asgari ödeme tutarının düşmesi, tek başına tüketicinin ekonomik yükünün azaldığını göstermiyor.
Mersin Dergisi Haber Merkezi olarak yaptığımız değerlendirmede, yeni düzenlemelerin tüketiciye sunduğu ödeme esnekliğinin yanı sıra faiz maliyetleri, borç yönetimi ve alışveriş tercihleri üzerindeki etkilerinin de önem taşıdığı görülüyor.
Sonuç olarak tüketiciler için belirleyici olan yalnızca bir ürünü kaç taksitle alabildikleri değil, o ürün için toplamda ne kadar ödeme yapacakları olacak.
Haberin dayandığı resmî kaynaklar
- BDDK – 1 Ekim 2026 tarihli Kurul kararları
- Ticaret Bakanlığı – 15 Ekim 2026 tarihli açıklama
- Anadolu Ajansı – BDDK düzenlemelerinin ayrıntıları


Haber Merkezi
Yazarın tüm yazıları →İlgili Haberler
Mersin Ulaşımında Yeni Dönem: 33 Mersin Kart MES KOOP Araçlarında da Geçerli Olacak
Çeşmeli-Kızkalesi Otoyolu’nda Kritik Gün: Yüzde 98’i Tamamlandı, Gözler Açılış Kararında
Mersin’de Hafta Sonu Hava Nasıl Olacak?